L’arrivée du pourboire par carte bancaire bouleverse les habitudes dans la restauration, l’hôtellerie et tous les métiers de service en France. Longtemps cantonné à l’argent liquide, le fameux « tip » s’invite désormais sur les terminaux de paiement, avec des impacts concrets sur le revenu des salariés comme sur la gestion des entreprises. Passage en revue des conséquences, des nouvelles règles fiscales et des changements organisationnels à prévoir, pour ne pas rater ce virage numérique du pourboire.
Comment le pourboire par carte bancaire a-t-il changé la donne pour les salariés ?
Jusqu’à récemment, la quasi-disparition de la monnaie sonnait le glas des pourboires en France. Mais depuis l’introduction de la possibilité de laisser un pourboire par carte, la tendance s’est inversée. Plusieurs établissements rapportent une multiplication par trois du montant total des pourboires reçus chaque mois, parfois jusqu’à 400 euros net supplémentaires pour un serveur. La digitalisation facilite le geste du client : il suffit d’ajouter un euro, un pourcentage prédéfini ou un montant libre sur le terminal de paiement, souvent en quelques secondes.
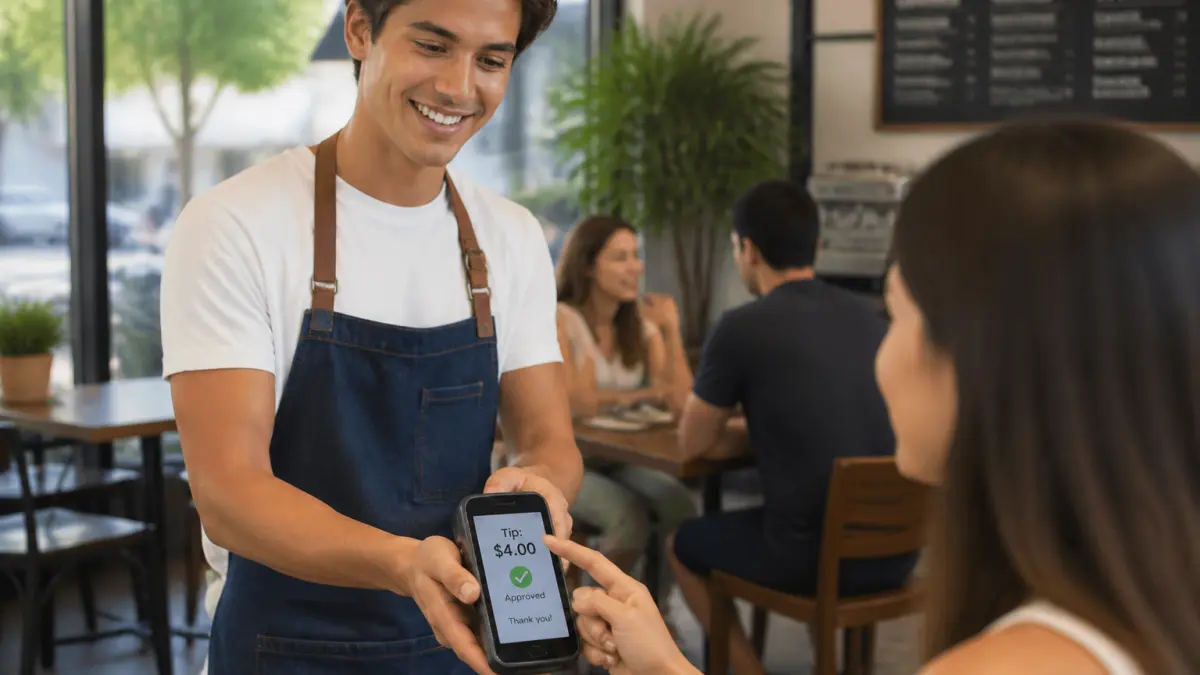
La conséquence directe : ces sommes, autrefois anecdotiques, deviennent un complément de revenu stable pour les salariés en contact avec la clientèle. Dans un secteur où la pénurie de main-d’œuvre frappe fort, ce nouvel argument financier pèse lourd dans la fidélisation et le recrutement.
Quelles sont les règles fiscales et sociales appliquées aux pourboires numériques ?
Le cadre fiscal a été profondément modifié en 2022. Désormais, les pourboires versés par carte bancaire (ou en espèces) bénéficient d’une exonération totale d’impôt sur le revenu et de cotisations sociales, à trois conditions :
- Le salarié doit être en contact direct avec la clientèle ;
- Sa rémunération ne doit pas dépasser 1,6 fois le SMIC ;
- Les pourboires ne peuvent représenter plus de 20 % de sa rémunération totale.
Cette exonération s’applique jusqu’au 31 décembre 2028, suite à une prolongation. Pour les employeurs, cela signifie qu’ils peuvent valoriser le poste sans alourdir la masse salariale chargée, tout en respectant une répartition équitable des sommes perçues. À noter : les sommes automatiquement incluses dans la note (« service compris ») ne sont pas concernées par cette défiscalisation.
Les pourboires reçus, même exonérés, doivent être déclarés dans le revenu fiscal de référence du salarié, mais n’augmentent pas l’impôt dû si les conditions sont respectées.
Quelles étapes pour mettre en place le pourboire par carte bancaire dans son établissement ?
Adopter le pourboire numérique requiert quelques ajustements techniques et organisationnels. Voici les principales étapes à suivre :
- Vérifier la compatibilité du terminal de paiement : La plupart des TPE récents proposent une fonction « ajouter un pourboire ». Si ce n’est pas le cas, il faudra envisager une mise à jour ou un changement d’appareil.
- Activer l’option sur le terminal : Selon le fournisseur (myPOS, Sunday, Tipsi, etc.), l’activation s’effectue dans les paramètres du TPE, souvent en quelques minutes.
- Choisir le mode de saisie du pourboire : Montant fixe, pourcentage de l’addition ou saisie libre, selon la clientèle et le type de service.
- Informer et former l’équipe : Les salariés doivent expliquer la démarche au client au moment du paiement, sans pression.
- Mettre en place un système de répartition : Centralisation dans un tronc commun ou attribution directe, avec une traçabilité pour éviter tout litige.
Pour certains métiers, l’installation d’applications dédiées (QR code à table, paiement différé, etc.) permet de pousser encore plus loin la facilité d’usage et de booster le montant des pourboires.
Quels sont les effets pour les entreprises : gestion, fiscalité, organisation ?
Du côté des employeurs, l’introduction du pourboire par carte bancaire modifie la gestion quotidienne et la comptabilité. D’abord, le pourboire n’est pas du chiffre d’affaires : il doit être comptabilisé à part et reversé intégralement au personnel concerné. L’employeur peut centraliser les sommes et les redistribuer équitablement, mais il lui est interdit d’en conserver une part pour l’entreprise ou pour lui-même.
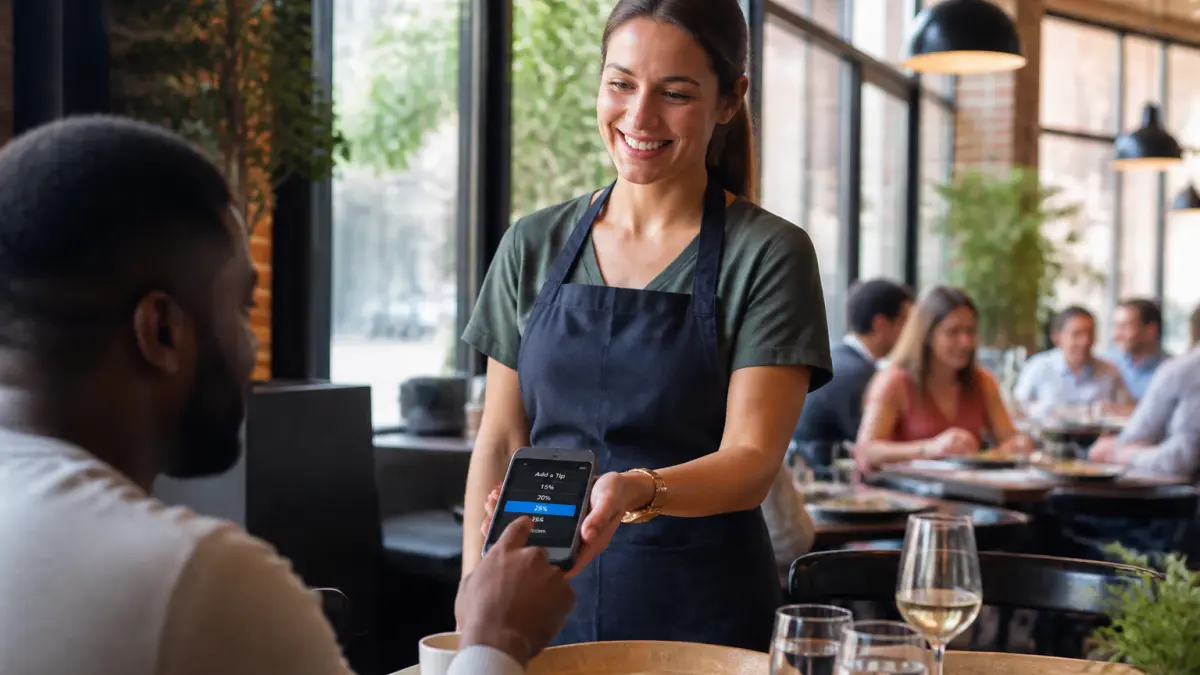
Les frais bancaires, auparavant un frein, tendent à diminuer ou à être intégrés dans des offres spécifiques pour la restauration et l’hôtellerie. Cependant, une vigilance s’impose : certains terminaux n’autorisent pas une dissociation claire entre le paiement du service et le pourboire, ce qui peut compliquer la gestion comptable.
| Aspect | Avant (espèces) | Après (carte bancaire) |
|---|---|---|
| Déclaration fiscale | Défiscalisé, souvent non traçable | Défiscalisé sous condition, traçable |
| Gestion comptable | Peu formalisée, distribution directe | Centralisation, redistribution collective |
| Dynamique salariale | Montants faibles, aléatoires | Montants en hausse, régularité accrue |
| Frais bancaires | Inexistants | À surveiller selon le contrat TPE |
Quelles erreurs et limites à éviter lors de la mise en place ?
Plusieurs obstacles subsistent. Première erreur : oublier d’informer les salariés sur la fiscalité réelle des pourboires numériques. Malgré l’exonération, il reste obligatoire de les déclarer, ce qui peut surprendre lors de certaines démarches administratives (dossier de prêt, etc.).
Autre point de vigilance : ne pas adapter la solution technique au type de clientèle ou à la taille de l’établissement. Dans les petits cafés ou restaurants ruraux, la culture du pourboire en liquide subsiste, et un TPE mal configuré risque d’être sous-utilisé. Enfin, attention à la répartition : une distribution opaque ou inéquitable crée vite des tensions dans l’équipe.
Pour les travailleurs indépendants (guides, livreurs, freelances), le pourboire perçu par carte bancaire reste soumis à l’imposition classique et doit être déclaré comme revenu professionnel, contrairement aux salariés. Ce point doit être expliqué à la clientèle pour éviter toute confusion sur la destination des sommes.
Pour approfondir la question de la traçabilité et de l’apparition de certaines transactions sur le relevé bancaire, il est utile de comprendre pourquoi le nom du commerçant peut différer sur le relevé bancaire après un paiement par carte.
Le pourboire par carte bancaire : une opportunité, sous conditions
La démocratisation du pourboire numérique constitue un levier concret pour revaloriser les métiers de service, à la condition de respecter les règles de gestion et de transparence. Pour les établissements prêts à faire évoluer leurs outils et à expliquer la démarche aux équipes comme à la clientèle, l’impact financier peut devenir structurant dans l’attractivité du métier. À l’inverse, une mise en œuvre baclée ou une communication défaillante risque de générer incompréhension et tensions internes. Dernier point à surveiller : la compatibilité des solutions choisies avec la fiscalité propre à chaque statut professionnel. À l’heure où le paiement sans contact devient la norme, ignorer ce virage reviendrait à se priver d’un atout concurrentiel évident.