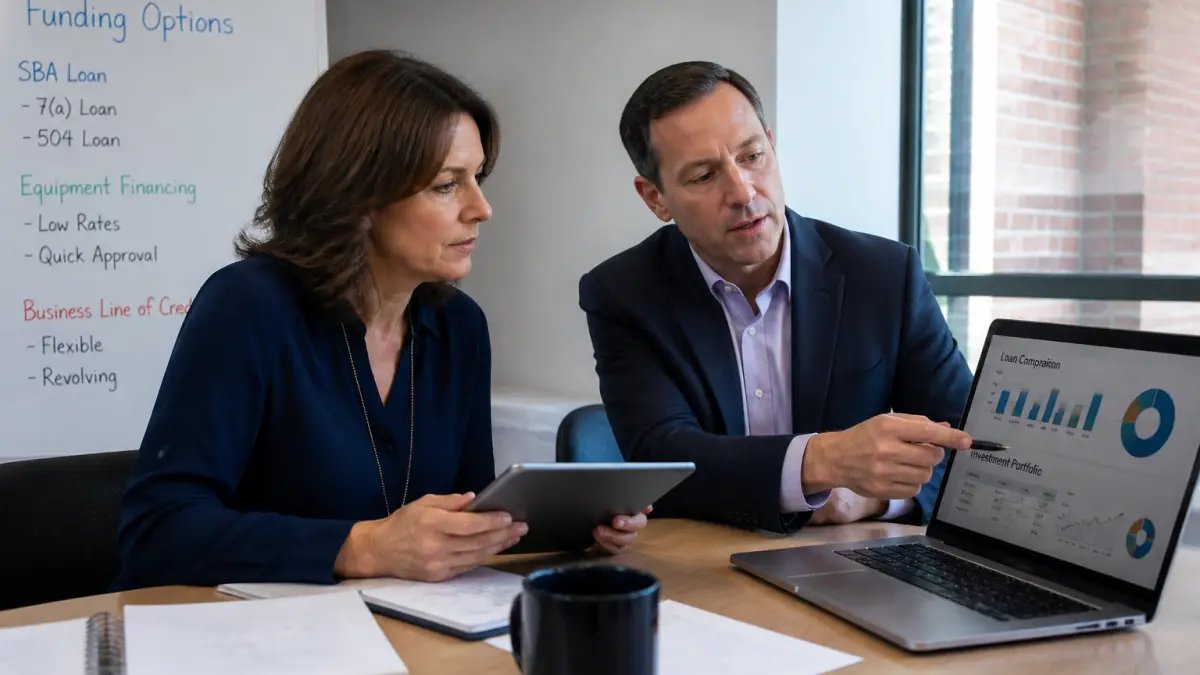
Choisir le bon financement, c’est d’abord se poser la bonne question : de quoi mon entreprise a-t-elle réellement besoin ? Un fonds de commerce à acheter, des machines à renouveler, un besoin en trésorerie à couvrir ou une croissance à accélérer ne se financent pas de la même manière. Et la réponse dépend aussi de votre stade de développement : une création ne se finance pas comme une expansion. Voici les critères qui doivent guider votre décision, puis un panorama des solutions disponibles en France.
Quels sont les trois grands modes de financement d’une entreprise ?
Tout financement se range dans une des trois catégories suivantes : la capacité d’autofinancement (CAF), les capitaux propres et l’endettement. En pratique, la CAF de l’année N rejoint les capitaux propres de l’année N+1 si les résultats sont conservés en réserves. On retient donc souvent deux grandes familles : les fonds propres et la dette.
Fonds propres : l’argent qui ne s’emprunte pas
Cette catégorie regroupe l’apport personnel, le love money (la famille et les amis), les aides comme l’Acre (aide à la création ou à la reprise d’une entreprise), les prêts d’honneur, le crowdequity (des particuliers investissent en capital) et les levées de fonds en pre-seed, seed, série A, série B, etc. C’est la voie la plus saine pour investir, car elle ne grève pas votre capacité d’endettement. Mais elle a un coût invisible : plus vous ouvrez votre capital, plus vous diluez votre pouvoir de décision.
La dette : emprunter pour garder la main
La dette recouvre le prêt bancaire classique, le crédit-bail, le microcrédit, le crowdlending (des particuliers prêtent avec un remboursement programmé), l’affacturage, le revenue-based financing (RBF) ou encore l’embedded invoice financing pour financer le besoin en fonds de roulement (BFR). Emprunter ne dilue pas le capital, mais cela crée une obligation de remboursement, avec des intérêts et parfois des garanties personnelles.
Comment la structure financière de l’entreprise influence-t-elle le choix ?
Le bilan financier classe les emplois à l’actif et les ressources au passif par ordre de liquidité ou d’exigibilité. Cela fait apparaître trois cycles qui n’ont pas les mêmes besoins de financement.
Le haut de bilan, dit stable, doit se financer par des ressources durables. L’écart entre ces ressources et les emplois stables s’appelle le fonds de roulement (FDR). Le cycle d’exploitation, lui, fait apparaître un besoin en fonds de roulement (BFR) : si la différence entre actifs circulants et dettes circulantes est positive, il faut le financer d’abord par le FDR, puis, si cela ne suffit pas, par de la trésorerie court terme. Enfin, la trésorerie nette (TN) se calcule ainsi : FDR – BFR = TN.
Un bon financement respecte cette logique : un investissement durable se paie avec des ressources durables, jamais avec de la trésorerie court terme.
Concrètement, si vous achetez un local commercial, un prêt bancaire sur 10 ou 15 ans est cohérent. Si vous avez un décalage de trésorerie de quelques semaines entre vos factures fournisseurs et vos encaissements clients, l’affacturage ou une ligne de crédit court terme est plus adapté qu’un emprunt long.
Quels critères comparer avant de trancher entre les financements ?
Le choix ne se fait pas au hasard. Voici les cinq critères à passer en revue avant de vous décider.
- Le montant à lever et le délai d’obtention : une subvention peut mettre des mois à arriver, un prêt bancaire quelques semaines, une levée de fonds encore plus longtemps.
- Le stade de développement : une création sans historique a difficilement accès au crédit bancaire classique ; une grande entreprise peut émettre des billets de trésorerie, ce qui est inenvisageable pour une PME.
- Le coût global : intérêts, commissions, frais de dossier, mais aussi dilution du capital si vous ouvrez votre actionnariat.
- La capacité de remboursement : un emprunt doit être remboursable, avec une marge de sécurité, même si l’activité ralentit.
- La tolérance au risque et la gouvernance : une entreprise familiale réticente à diluer le capital préférera la dette ; une startup prête à partager le pouvoir pour accélérer peut choisir des investisseurs.
La taille et le cycle de vie écartent certaines options
La taille de l’entreprise restreint parfois le choix. Le crédit bancaire est très difficile à obtenir pour une création sans historique convaincant. Le billet de trésorerie est réservé aux grandes entreprises dont la notoriété et les résultats sont établis. À l’inverse, les subventions et le crowdfunding sont souvent inadaptés ou insuffisants pour les grandes structures qui cherchent des montants importants.
Quelles solutions pour financer une création ou un projet innovant ?
Pour une création, le mix le plus courant combine l’apport personnel, le love money, les aides publiques et un prêt bancaire. Les banques apprécient d’ailleurs les projets qui associent plusieurs sources : c’est un signe de solidité et d’engagement du porteur.
Pour un projet innovant, des dispositifs dédiés existent : Bpifrance propose des subventions R&D, des prêts innovation, des avances remboursables et des concours start-up. Les incubateurs et accélérateurs apportent un accompagnement stratégique et un accès aux investisseurs spécialisés. Les fonds de capital-innovation financent en échange d’une part du capital.
Dans tous les cas, le dossier doit être solide : un business plan précis et chiffré, une démonstration de la faisabilité technique et commerciale, et si possible une preuve de concept (POC). Les jurys et investisseurs se décident sur des éléments concrets et mesurables, pas sur une simple idée.
Financement participatif : un bon moyen de tester le marché ?
Le crowdfunding a pris une place réelle dans le financement des entreprises. Il existe trois modèles distincts : le don avec contrepartie (utile pour tester un concept auprès du grand public), le prêt rémunéré ou crowdlending (des particuliers prêtent avec un remboursement programmé) et l’investissement en capital ou crowdequity (les contributeurs deviennent actionnaires).
Une campagne réussie repose sur une communication claire, une présentation transparente du projet et un plan de remboursement solide. Plusieurs startups ont validé leur marché grâce à une campagne de crowdfunding avant même de lever des fonds institutionnels. Mais attention : ce n’est pas une solution adaptée à tous les projets, ni suffisante pour des besoins importants.
Faut-il combiner plusieurs financements ou n’en choisir qu’un ?
La combinaison de plusieurs leviers est souvent la meilleure approche. Un mix apport personnel + prêt bancaire fonctionne bien pour une création. Un crowdfunding + business angels convient à un projet innovant en phase de lancement. L’important est de respecter la logique financière : les ressources durables financent les emplois stables, et le court terme ne finance que le court terme.
Le piège classique est de chercher un financement unique qui couvrirait tout, ou de choisir la solution la plus rapide sans vérifier son coût réel. La dilution du capital, par exemple, se paie pendant toute la vie de l’entreprise, bien après que l’argent a été dépensé. À l’inverse, un prêt trop lourd peut étouffer la trésorerie d’une jeune société.
Avant de vous lancer, faites un tableau comparatif de vos options avec le montant, le délai, le coût et l’impact sur la gouvernance. Et si vous hésitez entre plusieurs solutions, posez-vous cette question : est-ce que je préfère payer des intérêts ou partager mes décisions ? La réponse dépend de votre vision à long terme, pas seulement de votre besoin immédiat de trésorerie.