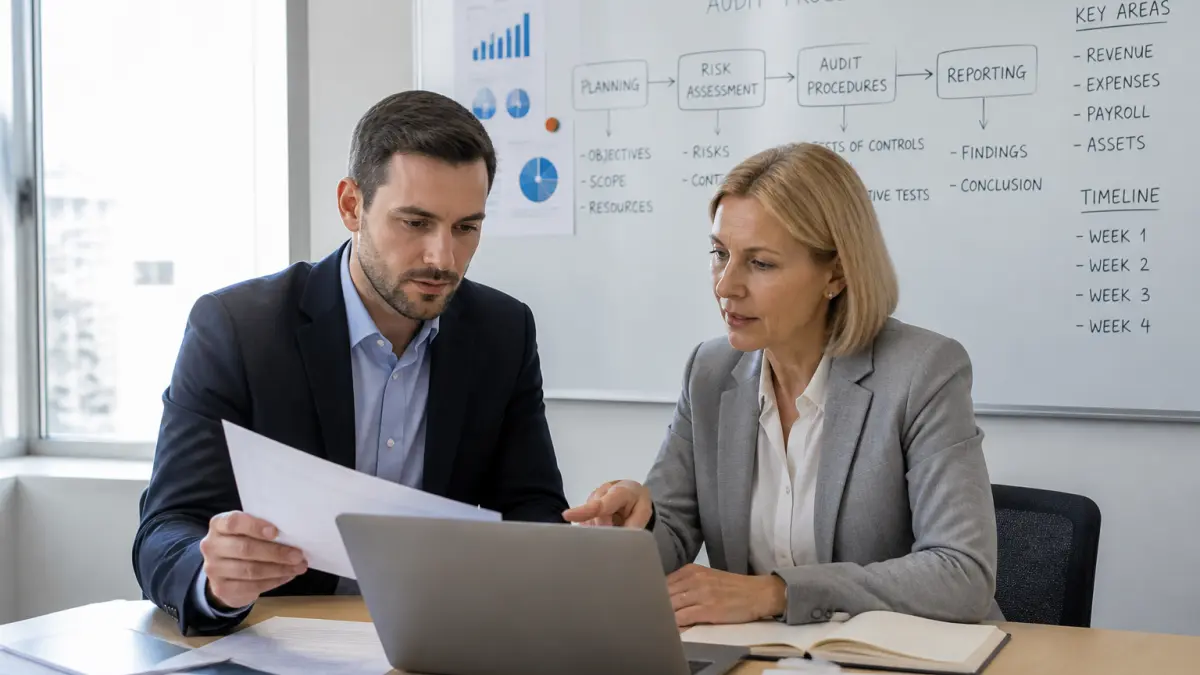
Quand une entreprise s’interroge sur sa capacité à croître ou à améliorer ses marges, l’audit externe s’impose comme un outil de diagnostic redoutablement efficace. Derrière l’apparence d’un contrôle financier, ce type d’audit va bien au-delà : il révèle des gisements de productivité insoupçonnés, souvent invisibles au quotidien. Encore faut-il comprendre ce que recouvre cette intervention, comment en tirer le meilleur, et quelles précautions prendre pour protéger ses données stratégiques.
Comment un audit externe met-il à jour les sources de productivité cachées ?
Un audit externe ne se limite pas à vérifier la régularité des comptes. Sa vocation est d’ausculter en profondeur l’organisation : processus internes, interactions entre services, gestion du temps, répartition des tâches, niveau d’automatisation… L’auditeur utilise une combinaison de cartographie des processus, d’analyses de données et de comparaisons sectorielles pour dresser un état des lieux sans complaisance.
Souvent, cette démarche met en lumière des points d’inefficacité invisibles en interne : tâches en doublon, validations superflues, pertes de temps dans la transmission d’information, ou encore, surcoûts liés à des erreurs récurrentes. Ces déperditions, qui passent sous le radar au fil des années, constituent un gisement de productivité souvent sous-estimé.
L’audit externe, par sa neutralité, permet de dépasser le « biais de l’habitude » et d’objectiver les zones d’amélioration. Il débouche sur un plan d’action précis, priorisé, qui va bien au-delà d’un simple constat.
Quelles techniques d’audit dévoilent le mieux les leviers cachés ?
Plusieurs méthodes sont mobilisées pour révéler ce que l’analyse interne ne voit plus. Voici les principales :
- Cartographie des processus : chaque étape de travail est décomposée et visualisée, ce qui permet d’identifier les goulots d’étranglement, les tâches sans valeur ajoutée, et les allers-retours inutiles.
- Benchmarking sectoriel : les indicateurs clés (délai de traitement, marge, productivité, masse salariale) sont comparés aux standards du secteur. Cette comparaison objective met en évidence les écarts de performance et alerte sur les processus obsolètes.
- Analyse des coûts cachés : l’auditeur va traquer les dépenses invisibles dans la comptabilité (temps passé à corriger des erreurs, absentéisme, malfaçons, retours clients…). Ce sont souvent ces points qui offrent le meilleur levier de gain rapide.
- Cartographie des risques : l’audit identifie les points de fragilité (dépendance à un processus manuel, absence de relais, surqualité non valorisée) qui freinent la productivité ou exposent à des ruptures.
Le résultat : un diagnostic chiffré, argumenté, qui donne des priorités d’action là où l’impact sur la rentabilité sera le plus fort.
À qui profite le plus ce type d’audit ?
Les PME en croissance ou en phase de transmission, mais aussi les grandes entreprises engagées dans une transformation, tirent un bénéfice direct de ce regard extérieur. Le diagnostic apporte un double effet : il rassure sur les points solides (atouts à préserver), et il cible les chantiers prioritaires à lancer (digitalisation, simplification, réorganisation).
Pour une PME, l’audit externe permet de sortir d’une gestion intuitive au quotidien et d’entrer dans une logique pilotée par la donnée. Les économies générées sur les coûts cachés couvrent souvent la prestation dès la première année.
Dans le cas d’une vente, d’une fusion, ou d’une levée de fonds, ce diagnostic devient indispensable pour valoriser l’entreprise et sécuriser la transaction.
Quelles précautions pour protéger ses données durant un audit externe ?
La révélation des zones de productivité ne doit pas se faire au détriment de la confidentialité : un audit externe implique un partage d’informations sensibles. Plusieurs mesures permettent de garder la maîtrise :
- Choix du prestataire : vérifier la réputation, le respect des règles de confidentialité, et s’assurer que les consultants ont signé des clauses spécifiques. Privilégier les cabinets soumis à des obligations déontologiques.
- Clauses contractuelles renforcées : inclure des engagements de confidentialité, des sanctions en cas de manquement, et si besoin, une clause de conservation des données sur le territoire national.
- Cartographie des données sensibles : avant l’audit, inventorier et classer les documents selon leur niveau de confidentialité. Limiter l’accès aux seules informations nécessaires et utiliser des outils de visualisation sécurisée.
Les failles de confidentialité lors d’un audit externe peuvent exposer à des risques économiques majeurs. La DGSI recommande une vigilance accrue sur la sélection du cabinet et la rédaction du contrat.
Combien de temps dure un audit externe et quels livrables attendre ?
La durée dépend de la taille de la structure, mais un audit complet se déroule généralement sur 4 à 8 semaines. Trois phases se succèdent : immersion, analyse approfondie, restitution.
Le livrable clé : un rapport d’audit détaillé, comprenant le diagnostic, la cartographie des risques, et surtout un plan de recommandations chiffré et priorisé. Ce document sert de feuille de route concrète pour engager les transformations identifiées.
| Étape | Objectif | Résultat |
|---|---|---|
| Immersion | Comprendre l’organisation, collecter les données | Cartographie initiale des processus |
| Analyse | Identifier les sources de déperdition, comparer au secteur | Diagnostic des zones de gain |
| Restitution | Présenter les constats et le plan d’action | Rapport, feuille de route priorisée |
Quels pièges éviter lors d’un audit externe de productivité ?
Plusieurs erreurs classiques peuvent limiter l’impact de l’audit :
- Se concentrer uniquement sur les chiffres financiers et négliger l’aspect organisationnel.
- Sous-estimer l’enjeu de la confidentialité : un audit mal encadré peut exposer des informations stratégiques à des tiers.
- Oublier d’associer les équipes internes : sans leur adhésion, les recommandations resteront lettre morte.
- Confondre audit externe et contrôle légal : le premier vise l’amélioration, le second ne fait que constater.
Une implication claire de la direction et une communication transparente avec les collaborateurs sont indispensables pour garantir le succès de la démarche.
Quand l’audit externe devient-il un levier décisif ?
La productivité cachée, révélée par un audit externe, constitue souvent le déclencheur d’une transformation durable. Pour en profiter pleinement, il ne suffit pas de recevoir un rapport : il faut être prêt à remettre en cause ses habitudes, à investir dans la digitalisation ou la formation, et à sécuriser ses données à chaque étape. Se priver de ce regard extérieur, c’est risquer de passer à côté de gains rapides et pérennes. La prochaine étape consiste à choisir le bon partenaire, à encadrer fermement le périmètre de l’audit, puis à engager sans attendre les chantiers révélés. Ceux qui franchissent ce cap placent leur organisation sur la trajectoire d’une croissance solide et durable.